원리금 균등 상환 개념과 계산법, 실제 적용 전략
핵심 요약
원리금 균등 상환은 대출 원금과 이자를 합산한 금액을 대출 기간 전체에 걸쳐 매월 동일하게 갚아나가는 방식입니다.
모든 회차의 상환액이 일정하다는 특징이 있어 예산 관리가 용이하지만, 총이자 부담은 원금 균등 상환보다 많을 수 있습니다.
본문에서는 원리금 균등 상환의 정의, 계산식, 특징, 실제 금융 현장 적용 사례를 최신 금융 기준에 따라 상세히 정리합니다.
원리금 균등 상환의 구조
원리금 균등상환은 원금과 이자의 합계인 ‘원리금’을 상환 기간 전체에 균등하게 나누어 납부하는 구조입니다.
따라서 매월 납부액은 일정하게 유지되지만, 초기에는 이자의 비중이 높고 시간이 지날수록 원금 상환 비율이 점차 증가합니다.
월 지출이 일정해 가계 예산 관리에 유리하며, 주택담보대출·신용대출 등에서 표준적으로 활용됩니다.
원리금 균등 상환 계산 방식
계산 공식은 다음과 같습니다.
월 납부액 = 원금 × (월이자율 × (1+월이자율)^상환기간) ÷ ((1+월이자율)^상환기간 - 1)
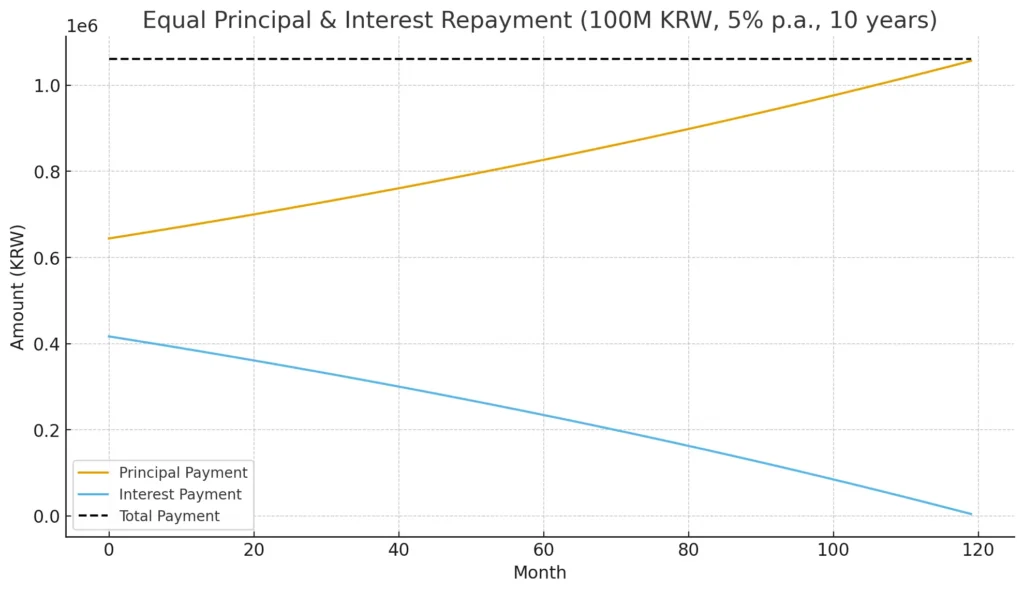
Blue = Interest Payment (이자 상환액)
Black dashed line = Total Payment (총 상환액, 고정)
예를 들어, 1억 원을 연 5% 금리로 10년(120개월) 동안 빌릴 경우, 매월 약 1,061,828원을 납부합니다. 납부 금액은 고정되지만, 초반에는 이자 상환 비중이 크고 후반으로 갈수록 원금 상환액이 많아집니다.
1개월차
- 원금 상환: 643,988원
- 이자 상환: 416,667원
- 남은 원금: 약 99,356,012원
60개월차(5년차)
- 원금 상환: 823,039원
- 이자 상환: 237,616원
- 남은 원금: 약 56,204,866원
120개월차(10년차, 마지막 달)
남은 원금: 0원 (완납)
원금 상환: 1,056,254원
이자 상환: 4,401원
원리금 균등 상환의 특징
- 매월 상환액이 동일해 지출 계획 수립이 용이합니다.
- 원금 균등 상환보다 총이자 부담이 많지만 초기 상환 부담은 낮습니다.
- 중도상환 시점에 원금이 많이 남아 있어 이자 절감 효과가 상대적으로 작을 수 있습니다.
- 만기일시상환 대비 안정성이 높아 가계부채 관리 차원에서도 선호됩니다.
상환 방식별 비교
| 상환방식 | 월 상환액 | 총 상환액 | 초기 부담 |
|---|---|---|---|
| 원리금 균등 상환 | 전 기간 동일 | 상대적으로 多 | 중간 |
| 원금 균등 상환 | 초반 많고 점차 ↓ | 상대적으로 少 | 큼 |
| 만기일시 상환 | 만기 전 이자만 | 매우 많음 | 낮음 |
예시: 1억 원, 10년, 5% 고정 기준
- 원리금 균등: 월 1,061,828원 / 총 127,419,360원
- 원금 균등: 초기 1,333,333원 → 점차 감소 / 총 125,000,000원
- 만기일시: 매월 이자 416,667원 + 만기 원금 일시 지급 / 총 150,000,000원
활용 포인트
원리금 균등 상환은 일정한 상환 패턴이 필요한 급여소득자나 장기 대출 이용자에게 적합합니다.
특히 주택담보대출 시장에서 가장 보편적으로 사용되는 상환 방식으로, 2025년 현재도 다양한 은행과 금융기관에서 표준 옵션으로 제공하고 있습니다.
대출 조건이나 상품별 특성을 확인하려면 원금 균등 상환 계산법 비교 글을 참고하고, 금융감독원 공식 안내에서 최신 공시를 확인하는 것이 바람직합니다.
FAQ
Q1. 원리금 균등 상환과 원금 균등 상환 중 어느 쪽이 유리한가요?
A. 초기 부담을 줄이고 월 납부액을 일정하게 유지하려면 원리금 균등 상환이 적합합니다. 총이자를 줄이고 싶다면 원금 균등 상환이 유리합니다.
Q2. 원리금 균등 상환은 어떤 대출 상품에 주로 적용되나요?
A. 주택담보대출, 신용대출 등 대부분의 장기 대출에서 기본 옵션으로 제공됩니다.
Q3. 중도상환 시 불리한 점이 있나요?
A. 초반에 원금 상환이 적어 중도상환 시점에 잔여 원금이 많아, 원금 균등 상환보다 이자 절감 효과가 적을 수 있습니다.
출처
- 금융감독원 보도자료(2025-05)
※ 본문 수치는 작성일 기준이며, 금융사·정부 정책 변경 시 달라질 수 있습니다.
※ 본 콘텐츠는 일반적인 금융 정보 제공 목적이며, 특정 상품 가입을 권유하지 않습니다.
※ 개인의 신용·재무 상황에 따라 조건이 달라질 수 있으므로 반드시 금융기관의 최신 공시와 약관을 확인하시기 바랍니다.
작성 기준일: 2025년 9월 · 제도·금리·조건은 변경될 수 있으니 신청 전 공식 채널에서 최신 기준을 확인하세요.
참고 출처: 금융감독원 금융상품통합비교공시